老人から老人へ相続される国、日本!
インスタグラムを見ていたら、以下のコンテンツが流れてきた。


投資漫画として有名なインベスターZに関するものである。
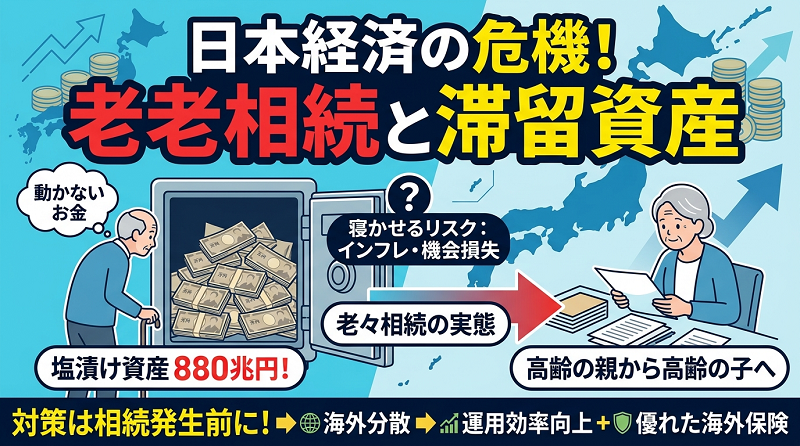
日本の平均寿命は83歳前後、対して喪主を務める人の平均年齢はおよそ67歳になっているそうだ。
つまり、多くの相続は「高齢の親から、すでに高齢になった子」へと引き継がれているのが実情なのである。
20〜30年前であれば、喪主の年齢層はまだ40代が中心だった。
相続人が40代であれば、相続した遺産は子どもの教育費や住宅購入資金など、次の世代の生活や消費に回り、経済を動かす原資になっていた。
しかし現在は、すでに現役を退いた世代が相続することが多く、受け取った資産はそのまま銀行預金として積み上がり、動かないお金として滞留してしまっている。
一世帯あたり2,000万円超が通帳に眠ったまま放置され、その総額は日本全体でおよそ880兆円に上るようだ。
まさに「塩漬け」にされた資産が市場に流れることなく、日本経済の血流を止めてしまっている状態である。
この資産が動かない限り、消費も投資も生まれず、経済成長のサイクルが回らないという構造的な問題が指摘されている。
所謂タンス預金になってしまうのだが、政府はそうしたタンス預金を炙り出そうと新紙幣の発行や新NISAなどの対策を打っているが、大した効果はないと言えるだろう。
お金を「寝かせる」ことのリスクとは?
「銀行に預けておけば安全」と考えがちな高齢者はまだまだ多い。
だが、実際には次のようなリスクを抱えるはずだ。
- インフレによる実質的な目減り:物価が上昇すれば、現金の額面は変わらなくても購買力は年々下がる。
- 円という単一通貨・単一国への集中リスク:資産のすべてが日本円・日本国内に集中していると、日本経済の先行きがそのまま資産価値に直結する。
- 機会損失:何も生み出さない預金のままでは、本来得られたはずの運用益を取りこぼし続けることになる。
つまりは、「お金を寝かせておくこと」自体が、実は最大のリスクになり得るということだ。
対策は「相続段階」ではなく「その前」に!
こうした問題への対応として重要なのは、資産が相続されるタイミングで初めて考えるのではなく、相続が発生する前の段階で資産の置き場所を見直しておくという視点となる。
相続時に慌てて対策を検討しても、すでに資産の多くが「動かない状態」で固定されてしまっていたら手遅れになってしまう。
現役世代のうちから資産の一部を海外に分散し、より高い運用効率を狙える金融商品や保険商品を活用するという選択肢を、こうした課題への一つの解決策として検討すべきではないだろうか?
利回り6〜7%程度で運用されるとシミュレーションされる保険商品も存在し、資産保全と資産価値向上の両立を図る手段として活用する日本人もいたりする。
利回り6~7%程度で運用と聞いてもパッとイメージできな人も多いだろうが、10年後に約150%、20年後に約300%、30年後には600%以上になるとシミュレーションされているのだ。
ただ単にお金を寝かせておくと資産価値が目減りする一方で、こうした商品を契約する事によって資産価値が向上する。
海外の商品であれば資産分散により資産保全も行えるのだ。
日本にいながら契約できる商品もあるので、自分の身は日本に置いたまま、資産だけを移転させることも可能だ。
また、契約者や被保険者の名義変更を行う事ができる商品もあったり、証券を分割できる商品もある。
こうした特性を活かすことにより、複数の相続人がいても資産を上手く承継できるようになる。
日本の保険会社では達成できないような利回りになっているだけでなく、日本の保険会社では組成できないような優れた特性を持った商品が海外にはあるのだ。
海外資産運用を検討する際の注意点!
海外の金融商品や保険商品を活用する際に、単に「利回りが良さそうだから」という理由だけで契約を進めるのは危険である。
- 契約内容の複雑さ:海外の保険・金融商品は、日本の商品とは仕組みが異なり、専門的な知識なしに内容を正確に理解するのは容易ではない。
- 相続・承継への備え:日本の遺言や成年後見制度は海外資産には及ばない。共有名義や死亡時受取人、信託受益者の設定を契約段階から行っておくことが重要となる。
- 正規代理店(IFA)の存在:契約時のサポートだけでなく、実際に相続が発生した際の書類対応まで含め、信頼できるIFA(Independent Financial Advisor)のサポートがあるかどうかが、資産承継の成否を大きく左右する。
3つの注意点を挙げたが、3の正規代理店(IFA)の選定に全ては懸かっていると言っても過言ではない。
日本人スタッフがいて、金融や日本の法律に詳しい正規代理店(IFA)であれば、1と2の問題点はクリアできるからだ。
アフターサポートのことまで含めて考えると、自社で責任感持って直接対応してくれる正規代理店(IFA)を選定することが重要となってくる。
まとめ
日本では「老々相続」という構造の中で、多額の資産が市場に出ることなく預金として滞留し続けている。
この状況は個々の家庭の問題であると同時に、日本経済全体の成長を鈍らせる一因にもなっているはずだ。
資産を「寝かせたまま」にしておくことのリスクを踏まえると、相続が発生してから対策を考えるのではなく、その前の段階から資産の置き場所や運用方法を見直しておくことが重要だ。
海外への資産分散や運用商品の活用はその選択肢の一つとして検討する価値があるが、利回りだけに着目するのではなく、リスクや仕組み、そして契約後のサポート体制まで含めて総合的に判断することを忘れてはならない。
自分の資産を次の世代に「価値あるお金」として引き継ぐために、今のうちから備えを始めておくことが求められているはずだ。
⇒ ご質問やご相談、IFA=正規代理店選定でお悩みの方はこちらから。

コメント