相続

相続

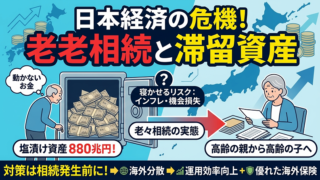
老々相続でお金が寝ている国、日本!資産を動かす選択肢としての海外の保険商品を活用した保全対策を検討すべきでは?

少子高齢化が進む日本。老々介護も問題になっているが、相続でも高齢者から高齢者に引き継がれることが多く、循環しないお金が多い。それは日本経済の衰退へと直結させる。お金を価値あるものにする為には、相続前に資産保全や資産価値向上策を練っておくべきはずである。
HSBC香港

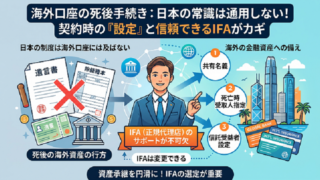
遺言や成年後見制度はHSBC香港やRL360、サンライフ保険などの海外投資に適用されるのか?

HSBC香港やRL360、サンライフ香港など海外の銀行や保険口座には日本の遺言や成年後見制度の効力が及ばない。共有名義や死亡時受取人、信託受益者の設定や、契約時から相続発生時まで正規代理店=IFAのサポートが欠かせないのだが、その重要性を分かりやすく解説!
相続

亡くなる直前に銀行などから引き出したお金は税務署にがっつり行方を調査される!相続資産は利回りの良い保険商品で早めに対策すべき!

日本では亡くなった人の銀行預金などは簡単には引き出せない。亡くなる直前に銀行から預貯金を引き出していると税務署がその行方をガッツリ調査する。相続税対策は心身ともに元気なうちに早めにスタートすべきだが、どこでどのような対策を行うかを十分に検討する事も重要だ。
相続

PC/スマホ内のデジタル遺品で相続人が困らないようにデジタル終活を行う時代!インターネット銀行のパスワードが分からない事例が多い!

デジタル社会なのでパソコンやスマホで銀行や証券口座を管理している人も多いと思うが、亡くなった後に誰もパスワードが分からずデジタル遺産の取り扱いに悩む遺族が増えているそうだ。デジタル終活についても考えなくてはならない時代となっている。
相続

出資持分あり医療法人の承継・相続税対策!海外オフショア籍の保険商品を活用すると資産圧縮効果で節税可能!

出資持分あり医療法人を承継する時には相続税が発生する。資産価値が高いと相続負担も大きくなるので、資産価値を如何に圧縮させるかが大きなポイントになってくるはずだ。契約直後の解約返戻金率が引い(資産圧縮率が高い)プランがあれば有用と言える。
相続

タンス預金などの現金は誰の物か分からない!?サンライフ香港の窓口入金で家族の名義をフル活用して所有権を明確にしてみては?

政府は国民の資産を全て把握したい意向があるはずだ。新紙幣発行もタンス預金の銀行入金や換金をさせる事で国民個々人の資産を知りたい思惑があったはずだ。現金資産の所有権を明確にさせる考えもあるはずで、どうせなら海外で資産保全を図りながら表に出した方が良いだろう。
企業

株価評価額が高い非上場会社オーナーの相続税対策で流動性のある資産が少ない時に海外生命保険プライベートバンクを活用するケースとは?

流動性のある資産の割合が低く、相続に頭を悩ませている非上場会社のオーナーがいる一方で、海外の生命保険やプライベートバンクを活用して対処している人も多い。オフショア金融センターの保険商品やそのスキームを上手く使って事業や資産を継承していってもらいたい。
オフショア

身内・法定相続人以外の第三者を生命保険金の受取人に指定できる?日本国内では難しいが海外オフショアでは一般的に設定可能!

生命保険の受取人を身内(法定相続人)以外の第三者に設定する事は可能?日本国内の生命保険の場合は難しいが、海外オフショアの生命保険では基本的に契約者(オーナー)が受取人を自由に設定できる。利回りや商品特性のどちらを見ても海外の保険商品は優れていると言える。
生命保険

富裕層は子供の教育にお金を掛け、金融教育を行う為に投資・資産運用を行う!お子さんを被保険者に生命保険を契約させる資産家は多い!

富裕層・資産家は資産保全や相続対策を行うと同時に子供に金融教育を施す。お金だけが引き継げてもお金の扱い方を分かっていなければ意味がない。子供を被保険者にして海外の生命保険を契約してその商品の説明をしていくだけでもかなりの金融教育となる。
相続

会社相続・事業承継で一時的に法人の現金価値を資産圧縮させて売却したい中小企業経営者は香港の貯蓄型保険商品が活用できる!

会社相続・事業承継時に資産を圧縮させて税率を下げたいと考えている中小企業経営者は多いと思う。海外には契約当初数年間の解約返戻金率が低い(≒資産圧縮率が高い)貯蓄型保険商品で被保険者を変更できる商品がある。そうしたプランは上手く活用できるはずだ。