オフショア 師匠

オフショア

メティスグローバル(Metis Global)やコーンヒル(Cornhill)を私がお勧めしない理由とは?

メティスグローバル(Metis Global)やコーンヒル(Cornhill)に関する問い合わせ・質問をもらう事が多い。そうした相談に対し、私なら敢えて選択しません!と回答しているのだが、その理由は取り扱っているIFAが1社しかないからである。
オフショア

オフショア年金プランSavings PlanとAnnuityの違いとは?Pensionは使われない単語?

オフショア投資商品を見ていると、”Savings Plan(セービングプラン)”と”Annuity(アニュイティ)”という単語が出てくる。この2つの相違点はどこにあるのだろうか?どちらの商品にしても、日本人が契約できる商品があるうちに契約する事をお勧めしたい。
日常生活

Sleep Maister(iPhone)やSleep as Androidで睡眠の質を上げて日々の生活を健康的にしていこう!

豊かな生活を送る為のポイントとして睡眠の質を向上させることが上げられる。マットレスやまくらを自分に合ったものに変える以外に、Sleep MaisterやSleep as Androidと言ったアプリを使う事もお勧めの方法と言える。
オフショア

IT・Webサイトもオフショア投資も誰か1人に依存するとリスクが大きい!

Webの保守を一個人にお願いしている人がいるが、その人にもしもの事があったらどうするのだろうと疑問に思う。大きなリスクだと思うが、同じようなことがオフショア投資にも言える。一個人に依存しすぎるのは良くはない。
金融知識・金融教育

堅い商品であるオフショア生命保険や年金プランで将来資金を確保して、リスクを取る商品でアーリーリタイヤを目指せ!

オフショアの堅い投資商品を活用して将来に備えるのは日本人にとって有効的な手法である。リターンの大きな商品を好む人がいるが、それは堅い商品を契約した後に、アーリーリタイヤを狙う為に行うくらいの立ち位置になってくる。
年金問題

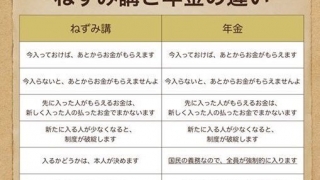
ねずみ講より年金のが酷い!?両方共にポンジスキームのような要素もあるが、強制されるだけ後者のが痛い!

ねずみ講と年金を比較した表がSNSで出回っている。両者は似た部分が多いのだが、本人の意思で加入すべきかを決めるねずみ講よりも、国民の義務として強制加入となっている年金の方が酷い制度だなと感じる。
生命保険

サンライフ香港の貯蓄型生命保険ライフブリリアンスは一括払いにすると金利が付いてその分お得に安くなる!

サンライフ香港の貯蓄型生命保険ライフブリリアンスは一括払いにすると2年目以降の支払い分を別口座での預り金として金利を付けてくれる。その分を保険料に相殺して、実質的に保険料が安くなるというメリットがある。
オフショア

15年ペースで約2倍になる資産運用商品が香港にはあり利回り4~5%!国内と海外で金融商品に投資するならどっちがお得?

日本の生命保険などの利回りはとても低い。長く契約してもプラスにならず途中で解約すると損をするので、契約をお勧めできない。海外ではどうなのかと言えば、香港の生命保険は15年ペースで約2倍、安定的に利回り4~5%ほどで回っている事が分かる。
オフショア

オフショア投資の正規代理店IFAは製薬での薬局のようなものだが、間に紹介者を挟むと違法ドラッグを売られるような可能性あり!

オフショア金融商品は保険会社から直接契約するのではなく、IFAと呼ばれる正規代理店を通して購入し事後サポートを受ける製販分離方式が採用されている。イメージとしては製薬会社から直接購入せず、薬局で購入する製薬業界に似ている。
金融知識・金融教育

資産寿命を延ばすには?経済的自由を目指していこう!

資産寿命とは自分の生活費をベースにしてあと何年で自分の資産が枯渇するかの年数を指す。死ぬまで枯渇しない状態となれば経済的自由だ。早く経済的自由を手に入れるには利回りの良い金融商品を活用すべきだが、日本では残念ながら困難だ。