オフショア 師匠

年金問題

人生100年時代を生き延びる為の対策は取れていますか?資産寿命を延ばす対処法を国・政府は個人に丸投げ!

人生100年時代を生き抜く為には資産寿命を延ばさなくてはならない。しかし、金融庁は年金や退職金はあてにならないから自助努力で何とかしろ!と報告書にまとめている。丸投げされてしまったが、本当に自助努力で何とかしなくてはならない。
インフレーション

消費税などの増税や社会保障費の圧迫はインフレリスクと同じこと!

日本では消費税が段階的に増税されている。消費税以外の増税も行われている。社会保障も改悪が続き、同じ給料であれば可処分所得は減っていく。今後もこの流れは継続されるはずで、インフレリスクに晒されているようなものだ。
インフレーション

日本の生命保険は資産価値として損するリスクが大きいが海外生保は運用によって死亡保障額も解約返戻金も年々増加していき資産が増える!

日本の生命保険は運用力の悪さから早く死ななきゃ損をすると揶揄される。海外の生命保険の場合、死亡保障額も解約返戻金も保険会社の運用により年々増加していくので、長生きリスクやインフレリスクに対応した商品となっている。日本と海外の保険格差・金融格差はとても大きい。
オフショア

オフショア投資のブランディングは商品の中身よりも関わる人によって左右されている!

オフショア投資の良し悪しを決めているのはそこに関っている「人」が全てだと思う。日本居住の日本人が契約できる商品は限られている状況の中で、間違った情報でそのブランド力を低下させている人がいるのは困った問題だなと感じる。
年金問題

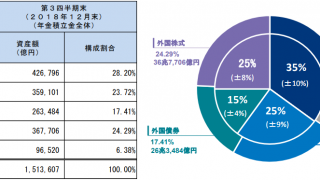
国民年金の日本国債での運用割合は何%?国内生命保険会社の日本国債での運用割合は何%?利回り0.00%の債券を28%も所有している!

人口減少・少子高齢化が進む日本の年金制度は現役世代が高齢者を支える「賦課制度」が採用されていて、制度の破綻が危惧されている。運用が劇的に良ければいいのだが、運用の28%を利回り0.00%の日本国債が占めている。
生命保険

国内生命保険会社の日本国債での運用割合は何%?超低利回りの有価証券が5割近くあればリターンは望めない!

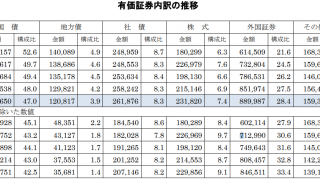
日本国内の生命保険会社や銀行などの金融機関は、超低金利な日本国債を握らされているのが原因で利回りが悪いと言われている。一体どれくらいの割合と思い調べてみたら、国内生保のポートフォリオの約半分が日本国債となっていた。
企業

国・政府だけでなく企業も信用できない!?終身雇用が崩壊する時代がやってくる!

トヨタ自動車トップや経団連の会長が終身雇用を守るのは困難だと発言している。大企業に勤めていれば安心と言える時代ではなくなった。国・政府を信用してはいけないというが、大企業であっても自分を守ってくれる事はないのである。
世界経済

キャッシュレスが進む現代社会において入出国時の100万円以上の税関手続き申請は意味を成す?

日本では出入国の際に100万円相当額の金品を所持していると税関への申告義務がある。マネーロンダリング対策と言われているが、クレジットカード、電子マネーが一般化し更には電子マネーが普及していく事を考えるとどれだけの意味があるのだろうか?と思えてしまう。
金融知識・金融教育

子供や孫に資産継承する事は当然大切だが、金融教育を行うことの方が重要だ!

お子さんやお孫さんの為に資産をどのように遺すかを考えている人が多いと思うが、その以上に金融教育をしていく事が重要に感じる。正しくオフショア金融商品を契約していれば、その理由を説明する事だけでも教育となるはずだ。
学資保険

学資用積立で20年以上経過しているスーパー定期預金満期・中間利払いのお知らせから銀行金利や学資保険について検証してみる!

昭和時代は銀行金利も付いたので教育費用も銀行預金で構築できたかもしれない。だが、平成や令和時代は銀行金利が付かず学資保険もリターンが望めなくなっているので、子供の為に資産を構築したいのであれば海外に目を向けるべきだ。