オフショア

オフショア

IFAはオフショア金融商品/投資商品/保険商品の契約からアフターサポートを請け負う会社!プロバイダーはIFAではありません!

RL360°やインベスターズトラスト、サンライフなどは商品を提供している会社の事である。こうした会社とクライアント(顧客)の間に入るのがIFAとなる。プロバイダーとIFAがイコールであると説明している会社があるようだが、そうではない。
オフショア

オフショア金融商品のプロバイダーで保険会社と信託会社、選択するならどっち?多くのプランを扱っているIFA=正規代理店と相談するべし!

オフショア金融商品のプロバイダーは保険会社であるケースと信託会社であるケースがあるが、お勧めは保険会社の商品と言える。自分がどの商品が合っているか分からない時は、多くの保険会社と提携しているIFAに予算や考え、家族構成などを伝えて相談してみれば良い。
オフショア

RL360°、インベスターズトラスト、フレンズプロビデントなどのIFA=正規代理店を移管(変更)する際の手続き方法とは?

海外積立投資は長期契約となるので、サポート力がある正規代理店(IFA)と契約する事が重要となる。もし、正規代理店がどこか分からない、正規代理店と連絡が取れない、サポートに不満があると感じたのならば、IFAを移管(変更)すべきであるが、その手続き方法とは?
オフショア

オフショア積立投資や海外生命保険・年金プランの一般的・平均的な投資額はいくら?

オフショア積立投資や海外生命保険・年金プランについて、一般的にはどれくらい投資しているのですか?平均的な投資額はどれくらいですか?と質問をしてくる人がいる。この質問にどのような意味があるのだろうか?
オフショア

RL360°などのポートフォリオ管理を外部に依頼しているIFAのメリット・デメリット!

オフショア積立投資はファンドによって運用が行われる。ファンド選定は自分自身で行う、IFA(正規代理店)に一任する、他の投資顧問会社などに依頼するなどの方法が取れるが、各々のメリット・デメリットについてまとめてみた。
オフショア

メティスグローバル(Metis Global)やコーンヒル(Cornhill)を私がお勧めしない理由とは?

メティスグローバル(Metis Global)やコーンヒル(Cornhill)に関する問い合わせ・質問をもらう事が多い。そうした相談に対し、私なら敢えて選択しません!と回答しているのだが、その理由は取り扱っているIFAが1社しかないからである。
オフショア

オフショア年金プランSavings PlanとAnnuityの違いとは?Pensionは使われない単語?

オフショア投資商品を見ていると、”Savings Plan(セービングプラン)”と”Annuity(アニュイティ)”という単語が出てくる。この2つの相違点はどこにあるのだろうか?どちらの商品にしても、日本人が契約できる商品があるうちに契約する事をお勧めしたい。
オフショア

IT・Webサイトもオフショア投資も誰か1人に依存するとリスクが大きい!

Webの保守を一個人にお願いしている人がいるが、その人にもしもの事があったらどうするのだろうと疑問に思う。大きなリスクだと思うが、同じようなことがオフショア投資にも言える。一個人に依存しすぎるのは良くはない。
オフショア

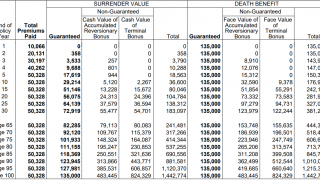
15年ペースで約2倍になる資産運用商品が香港にはあり利回り4~5%!国内と海外で金融商品に投資するならどっちがお得?

日本の生命保険などの利回りはとても低い。長く契約してもプラスにならず途中で解約すると損をするので、契約をお勧めできない。海外ではどうなのかと言えば、香港の生命保険は15年ペースで約2倍、安定的に利回り4~5%ほどで回っている事が分かる。
オフショア

オフショア投資の正規代理店IFAは製薬での薬局のようなものだが、間に紹介者を挟むと違法ドラッグを売られるような可能性あり!

オフショア金融商品は保険会社から直接契約するのではなく、IFAと呼ばれる正規代理店を通して購入し事後サポートを受ける製販分離方式が採用されている。イメージとしては製薬会社から直接購入せず、薬局で購入する製薬業界に似ている。