生命保険

オフショア

アメリカ・ハワイと香港の生命保険どっちが良いのか悩んで比較したいなら、両社を扱っている正規代理店に聞いてみるべし!

アメリカ・ハワイには富裕層向けのユニバーサルライフ型の生命保険がある。香港にはユニバーサルライフに加えて一般層向けのホールライフと呼ばれる貯蓄型の生命保険もある。自分にはどの商品が合っているかと悩んだら、どうすれば良いのだろうか?
生命保険

国内生保も20世紀に契約した証券なら価値あるものが存在するが、21世紀であれば香港など海外オフショアに分があり!

日本の生命保険は早く死ななければ意味がないと言われるが、20世紀に契約したものであれば価値あるものがある。21世紀になって以降、国内の生保は下落していき、海外オフショア生命保険は安定しており、金融格差が広がってしまった。
生命保険

アメリカ・ハワイには優れた生命保険があるが正規代理店=IFAの選定など契約方法が最重要!香港籍の商品の方が契約はスムーズ!

アメリカ・ハワイで契約できる生命保険が日本人の富裕層・資産家の間で人気のようだ。正規代理店を通して契約する事になるが、それほど多くの正規代理店はないと思う。金融知識があり、契約満期までしっかりとサポートしてくれる正規代理店を選定する必要がある。
オフショア

オフショア保険商品で死亡保障が不要であれば積立投資Savings Planや貯蓄型保険商品である養老年金保険プランを選択すれば良い!

オフショア投資の相談メールや実際にお会いした方と話をしていると、死亡保障を求めている人と死亡保障は不要と言う人に層別される。個人の投資に関する考え方なので正解・不正解ではないが、予算や考え方、家族構成に合ったプランを選定しなくてはならない。
オフショア

オフショア積立投資や海外生命保険・年金プランの一般的・平均的な投資額はいくら?

オフショア積立投資や海外生命保険・年金プランについて、一般的にはどれくらい投資しているのですか?平均的な投資額はどれくらいですか?と質問をしてくる人がいる。この質問にどのような意味があるのだろうか?
生命保険

MDRTは優れた保険の営業マンかもしれないが金融プロフェッショナルとは言い切れない!国内生保の販売実績が高いだけ!

MDRTは卓越した生命保険・金融プロフェッショナルの組織と言われているが、本当にそうなのだろうか?入会資格は営業成績のみであり、優れた営業マンかもしれないが、金融のプロフェッショナルとは言い切れない。特に日本では!
日本経済

商品力×サポート力で生命保険や年金プランなどの金融商品を選択すべきだが、販売に関わる知識が低い人・会社に引っ掛かってはいけない!

かんぽ生命の不適切営業が問題となっている。生命保険や年金プランなどは商品力とサポート力を判断基準に選定すべきだが、国内生保は商品力がなく、かんぽ生命のような販売姿勢であればサポートも杜撰である事が明白だ。
生命保険

献血のイベントでファイナンシャルプランニングを受けたら変額保険を勧められたお話。海外香港の貯蓄型生命保険のが良いですね。

献血に行ったらイベントでファイナンシャルプランニングを受ける事ができた。そこでは変額保険を勧められた。図解された資料を見て、海外・香港で提供されている貯蓄型生命保険の方が何倍も優れているなと感じる事が出来た。
生命保険

預金は三角、保険は四角?海外・香港の生命保険は異なる形であり日本の常識は世界の非常識!

「預金は三角、保険は四角」だから生命保険は良いとセールストークしてくる営業マンがいるようだ。保険は四角だから良いのだろうか?そもそもそうしたイメージは日本の保険だけであり、香港など海外から見ればおかしな話となっている。
生命保険

外貨建て保険6年で苦情6倍と言うけれど、90代で契約できる商品があるのが異常では?

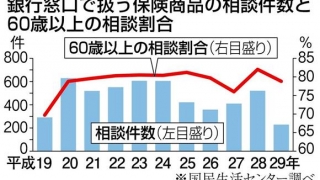
主に銀行窓口で販売される「外貨建て保険」、その苦情件数は6年間で4.3倍にも増えているそうだ。契約者の大半が60代で、90代の契約者もいるそうだ。銀行=安全で信頼できるというのは既に神話になっている事に気付かなくてはならない。