生命保険

生命保険

サンライフ香港の貯蓄型生命保険ライフブリリアンスは一括払いにすると金利が付いてその分お得に安くなる!

サンライフ香港の貯蓄型生命保険ライフブリリアンスは一括払いにすると2年目以降の支払い分を別口座での預り金として金利を付けてくれる。その分を保険料に相殺して、実質的に保険料が安くなるというメリットがある。
インフレーション

日本の生命保険は資産価値として損するリスクが大きいが海外生保は運用によって死亡保障額も解約返戻金も年々増加していき資産が増える!

日本の生命保険は運用力の悪さから早く死ななきゃ損をすると揶揄される。海外の生命保険の場合、死亡保障額も解約返戻金も保険会社の運用により年々増加していくので、長生きリスクやインフレリスクに対応した商品となっている。日本と海外の保険格差・金融格差はとても大きい。
生命保険

国内生命保険会社の日本国債での運用割合は何%?超低利回りの有価証券が5割近くあればリターンは望めない!

日本国内の生命保険会社や銀行などの金融機関は、超低金利な日本国債を握らされているのが原因で利回りが悪いと言われている。一体どれくらいの割合と思い調べてみたら、国内生保のポートフォリオの約半分が日本国債となっていた。
オフショア

海外オフショア香港の生命保険こそ最初に契約する正規代理店(IFA)の選定が重要になる!移管するのは難しい!

海外オフショア・香港などの金融商品はIFAと呼ばれる正規代理店と直接契約する事が重要だ。契約後にIFAの変更(移管)も可能だが、商品の特性上、生命保険の移管を受け入れてくれるIFAは少ない。生命保険こそ最初に契約するIFAの選定がポイントになってくる。
生命保険

オフショア香港の生命保険とは?海外と国内生保との違いのまとめ!

海外オフショアの金融商品は優れていると言う。国内生保は早く死なないと損をすると言う。その違いをオフショア金融センター香港で提供されている生命保険と国内生保の違いからまとめてみたい。知れば知るほど日本の生命保険に加入する必要性を感じなくなる。
生命保険

サンライフ香港社など海外の生命保険はwin-winの三方良し⁉

国内生保は早く死ななければ意味がない。保険会社が利益を求める一方で被害を被るのは契約者となる。一方、サンライフ香港などの海外の生命保険は長く生きれば死亡保障額が増えていくシステムになっているのが大きな特徴と言える。
商品・サービス

国内生保は本業での差別化は困難でどんぐりの背比べ!海外生命保険とは実力地が違い過ぎて勝負できない!

国内生保会社は保険商品そのものでは差別化勝負できず、健康支援サービスなどで差別化を図るようだ。だが、こうしたサービスは別途有料になると思われるので顧客としてのメリットは小さいはずだ。実力で勝負する海外生命保険会社と大きな差がある。
日本社会

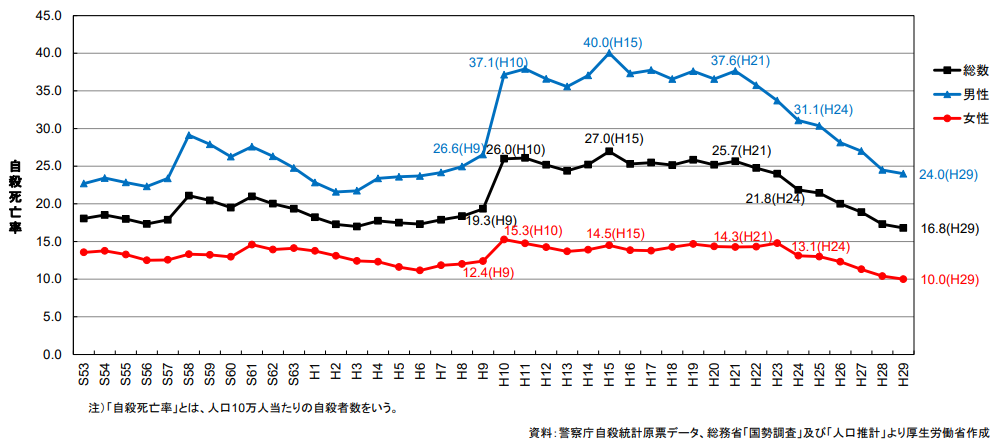
サンライフ香港の生命保険ライフブリリアンスの自殺に対する免責期間は1年だが長生きすればするほど死亡保障額も解約返戻金も増加する!

日本の生命保険は自殺の免責期間が3年などとなっているが、免責期間が無くす(自殺に対しては死亡保障金を出さない)ような話があるようだ。一方、香港のサンライフ社の生命保険は自殺に対する免責期間は1年と設定されている。基本的には長生きして得する商品を選定すべき!
生命保険

サンライフ香港の生命保険ライフブリリアンスの満期は100歳!死亡保障と老後資金構築のバランスが良く長寿とインフレリスクに対応可能!

サンライフ香港の貯蓄型生命保険ライフブリリアンスの満期は100歳となっている。運用によって死亡保障も解約返戻金も増加していくので、100歳になって解約しても十分に余生が楽しめ、子供や孫にもお金が遺せる商品となっている。日本の生命保険とは格段の差がある。
生命保険

元プロ野球選手でセカンドキャリアに生命保険の営業マンを選択する人が多いがやはり知名度が高いから?

元プロ野球選手のセカンドキャリアで生命保険の営業マンになる人が多いようだ。生命保険の契約は数字やアフターフォローで決めるものであってネームバリューだけあっても意味がない。そもそも、数字を見れば国内生保は契約に値しない。