生命保険

オフショア

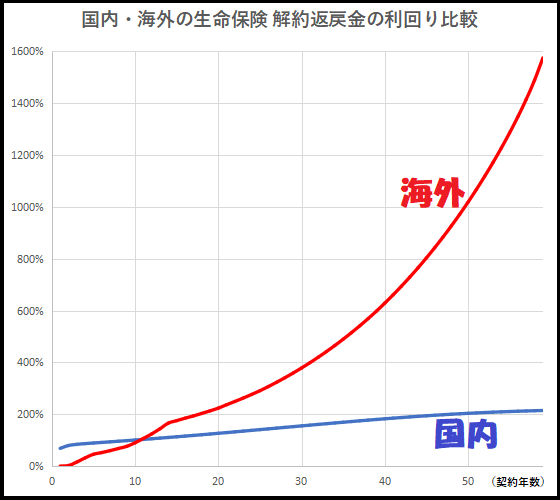
国内と海外オフショア香港の貯蓄型生命保険の死亡保障額・解約返戻金のリターン率・利回りをグラフで比較して見える化してみた!

日本国内の生命保険は早く死ななきゃ意味がないと揶揄され、海外の生命保険は日本とは比較にならないほどの利回りだと言われている。その差がどの程度なのか、貯蓄性生命保険の死亡保障額と解約返戻金の利回り(リターン率)をグラフで比較して見える化してみた。
生命保険

パシフィックライフのユニバーサルライフとサンライフ香港のホールライフ(GenerationsⅡ)生命保険比較、相続対策で契約するならどっち?

サンライフ香港から終身型生命保険ジェネレーション2が上市されている。富裕層向け相続対策商品と言えるが、相続対策商品としては米国パシフィックライフ社のプランも有名だ。どちらの商品を契約するのが良いのかを比較しながら考察してまとめてみた。
生命保険

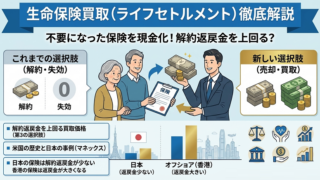
生命保険を売買するライフセトルメントとは?香港の場合は保障(死亡保険金)も貯蓄(解約返戻金)も充実していて売却不要!

生命保険を売買するライフセトルメントはご存じだろうか?余命が短くなった時に治療費や余暇に活用する為に生命保険を売買する仕組み。日本の保険の場合は解約返戻金が少ないのでこうした制度に興味を持つかもしれないが、価値がある保険商品を最初から契約しておくべきでは?
オフショア

CTF Life社の生命保険On Your Mindは死亡保障額を担保に現金引き出し可能!融資=借入金で非課税で年金が受け取れるオフショア投資プラン

海外オフショアでの投資に関して税金を払う必要がないと考えている人がいるが、日本に居住している以上、利益分は課税対象となる。だが、CTF Life社の生命保険On Your Mindで行える保険証券(死亡保障額)を担保に融資を受けて借入金で現金を引き出す方法の場合は非課税である。
生命保険

サンライフ香港のユニバーサルライフ保険商品”BRIGHT UL Eternal Builder”の詳細は?オフショア生命保険の選定や契約方法を解説!

サンライフ香港からユニバーサルライフ保険商品”BRIGHT UL Eternal Builder”が提供されている。ホールライフ商品含めて、どの商品をどのように選択して、どのように契約すれば良いのだろうか?成否のポイントは正規代理店の選定に尽きる。
生命保険

日本と香港・海外オフショアの貯蓄型生命保険の比較すると死亡保障も貯蓄性も差が大きい!養老年金にすると資産価値向上の金融格差あり!

香港など海外で提供されている貯蓄型生命保険は日本の商品と大きな違いがある。日本の場合、解約返戻金が支払保険料を超える損益分岐点を迎えるのは満期近くであるが、海外では10年強である。死亡保障額も年々増額していくので、日本との保険格差・金融格差は大きい。
生命保険

米国生命保険はアメリカに渡航しないと契約不可?米国系やカナダ系であれば日本にいながら信託(トラスト)設定で購入可能な商品あり!

米国生命保険はアメリカ国内で健康診断を受診しての契約が必要だったりとハードルが高い。だが、米国系生命保険となると健康診断不要で信託(トラスト)設定により海外に渡航する事無く契約できるスキームがあったりする。どの商品が良いかはIFAと相談して決めるべし。
HSBC香港

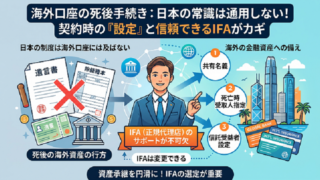
遺言や成年後見制度はHSBC香港やRL360、サンライフ保険などの海外投資に適用されるのか?

HSBC香港やRL360、サンライフ香港など海外の銀行や保険口座には日本の遺言や成年後見制度の効力が及ばない。共有名義や死亡時受取人、信託受益者の設定や、契約時から相続発生時まで正規代理店=IFAのサポートが欠かせないのだが、その重要性を分かりやすく解説!
オフショア

生命保険の証券を担保に保険料を安くしたり貸付けを受けるスキーム!オフショア籍のプレミアムファイナンスやリバースモーゲージ!

海外オフショア金融の世界では日本では考えられないようなスキームも存在する。プレミアムファイナンスやリバースモーゲージなど生命保険の保険証券を担保にできるのもそうした一例と言え、保険料を安く抑えたり、融資により非課税でお金を受け取れたりできる。
オフショア

海外オフショア生命保険サンライフ香港/CTFLife/パシフィックライフ/パンアメリカンライフetc正規代理店IFAで先ずはシミュレーション!

海外オフショア籍の生命保険は日本とは比較にならない利回りとなっており、シミュレーションしてもらえばその差を明確に感じられる。シミュレーションは正規代理店=IFAに行ってもらうのだが、契約時の対応だけでなくサポート力もある正規代理店=IFAを選定すべき。