貯蓄型保険

生命保険

富裕層の余裕資金の資産保全/キャピタルフライト方法はサンライフ香港一括&インベスターズトラストの海外積立投資の組み合わせが多い?

富裕層や資産家の方々は日本国内に資産を貯め込まず、国境を越えた資産保全をして資産価値を向上させている。その際に、先ずは一括で支払える保険商品を契約して余裕資金を資産移転させ、積立投資商品を活用して毎月の余剰金も海外に移している傾向にある。
生命保険
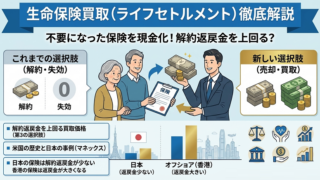
生命保険を売買するライフセトルメントとは?香港の場合は保障(死亡保険金)も貯蓄(解約返戻金)も充実していて売却不要!

生命保険を売買するライフセトルメントはご存じだろうか?余命が短くなった時に治療費や余暇に活用する為に生命保険を売買する仕組み。日本の保険の場合は解約返戻金が少ないのでこうした制度に興味を持つかもしれないが、価値がある保険商品を最初から契約しておくべきでは?
生命保険

海外オフショア香港の法人保険はサンライフ?もしもの時や役員退職金構築、節税や相続で生命保険はCTF Life/貯蓄保険はFubonが活用可能!

経営者・ビジネスオーナーの方でもしもの時の為や、節税や相続対策、役員退職金構築などで法人保険の契約を考えている人が多い。だが、日本の保険商品では納得いかずに海外オフショア籍の商品に目を向ける人もいる。どのようなプランが契約可能かをまとめてみた。
オフショア

法人の海外資産移転(キャピタルフライト)の為に一括や短期間で支払いが終えられるオフショア籍の保険会社が提供する金融商品はある?

日本円リスクから海外に資産を移転させたい人が増えているが、法人の内部留保金を資産移転させて資産保全したいと考える経営者も増えているようだ。海外の保険商品や金融商品を活用した資産移転はとても有用であるが、法人で契約できる商品は限られている。
オフショア

海外オフショア地域は脱税や財産隠しするところではなく安全に資産保全・資産運用を行う場所!金融商品を活用して資産移転する人も多い!

海外のオフショア地域は脱税や財産隠しするところと思っている人がいるかもしれないが、そうではない。安心安全に資産保全・資産運用を行える場所である。日本に資産を貯め込んでもリスクが溜まるばかりなので、海外の金融商品や保険商品を活用する人も少なくない。
年金問題

貯蓄型保険商品で4000,3000,2000万円問題を解決する際の必要保険料と期間をシミュレーション!サンライフ香港なら年間利回り6~7%!

年金不足2000万円問題があるように日本の公的年金は崩壊に向かっている。自助努力が必要となるが、日本の保険会社の商品では難しい。利回り6~7%で運用されるサンライフ香港社の貯蓄型保険商品の場合、保険料や運用期間がどれくらいあれば良いのかを算出してみた。
オフショア

オフショア保険商品の解約返戻金/死亡保険金の算出方法は?確定保証部分とリバージョナリーボーナス/ターミナルボーナスで計算が異なる!

オフショア保険商品のシミュレーションは1年毎に解約返戻金や死亡保険金が設定されている。契約年度末毎に数値が算出されているが、年度途中で解約や死亡となった場合はどうなるのだろうか?保証(確定)部分や非保証(非確定)部分で取り扱いが異なってくる。
貯蓄型保険

サンライフ香港など海外オフショア籍の保険会社の運用利回りは世界の金利上昇に合わせて向上!貯蓄特化の長期運用で見積り約6.5%!

世界中の金利が上昇してくると、日本国内の保険会社の利回りも多少は良くなって海外オフショア籍の保険会社との利回りが縮まると思うかもしれないが、海外保険会社の利回りも上がるので、その差は埋まらない。サンライフ香港の利回りは何%程度になっているだろうか?
貯蓄型保険

保険商品契約後の資産の流動性と解約返戻金率の関係は逆相関!余裕資金で複利効果を活用してじっくりと資産保全・資産運用に努めよう!

投資や資産運用の勉強をすると資産の流動性という言葉が出てくる。株式やFXなどは流動性が高いが、そうした商品はギャンブル性が高く投機となるのでお勧めできない。余裕資金で時間を使った複利効果を活用すべきと言え、着目すべきは解約返戻金となってくる。
貯蓄型保険

タンス預金や銀行定期預金と生命保険会社の貯蓄性保険商品、どちらがお金が貯まる?香港には利回り6.5%程度で複利運用さるプラン有り!

タンス預金や銀行預金と保険会社が提供する保険商品、どれが良いかと比較検討している人もいるが、日本政府・日本国債に縛られている日本国内のプランでは大した差がなく、どちらにしても資産は増えない。海外に目を向ければ6.5%で複利運用される商品があるのが現状だ。