日本の企業から個人情報の流出が相次いで公表されている。
飲食チェーンの会員情報が約1,000万件、カラオケチェーンの利用者情報が約870万件、コンビニのアカウント情報が200万件以上。
証券会社や運送会社、クラウドサービスまで被害が広がり、委託先が攻撃を受けたことで何百もの企業や自治体が同時に影響を受けたケースもある。
政府は関係省庁会議を開き、事業者に対策の徹底を求めた。
とは言え、すでに流出した情報は取り戻せない。
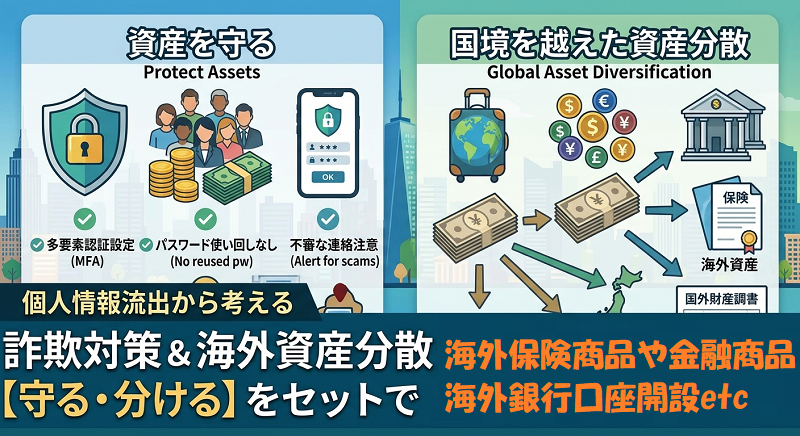
私たち一人ひとりにも「自分の情報と資産は自分で守る」という意識が、これまで以上に求められてくるはずだ。
情報漏えいは「お金の問題」に直結する!
個人情報の流出はプライバシーだけの問題に限らない。
名前、電話番号、住所、メールアドレスが手に入れば、犯罪者は本物そっくりの偽メールや偽電話を仕掛けることができるようになる。
実際、流出後に警察官や企業の担当者を名乗る不審な連絡が来たという報告もあるようだ。
つまり、情報漏洩は詐欺による資産被害の「入口」に成り兼ねない。
資産を守る第一歩は、身近なところから始まるのだ。
・金融機関やカード会社のログインには必ず多要素認証を設定する
・同じパスワードを使い回さない
・「流出のお詫び」「返金手続き」を名乗るメールやSMSのリンクは開かない
・電話で暗証番号やワンタイムパスワードを聞かれても答えない
地味な対策だが、これだけでも被害の大半は防げるようになる。
「全資産を日本円・日本国内に置く」というもう一つのリスク!
サイバー攻撃とは別に、資産の置き場所にも目を向ける必要がある。
多くの日本人は資産のほとんどを日本国内で日本円の預金で持っていると思う。
これは「一つの国、一つの通貨」に全財産を預けている状態である。
円安やインフレが進めば、預金残高は変わらなくても実質的な価値は目減りする。
災害や経済危機など、日本固有のリスクに資産全体がさらさてしまう。
「卵を一つのカゴに盛るな」という投資の格言があるが、これは通貨や国にも当てはまる。
資産の一部を外貨建てや海外資産に振り分け、リスクを分散する。
これが「国境を越えた資産分散」の考え方となる。
国境を越えた資産分散の現実的な方法
ここで大切なのは、正しい方法で行うことである。
外貨預金・海外銀行口座
外貨預金は国内でも可能だが、国内の金融機関を活用しているのであれば本質的なリスクからは解放されない。
脆弱な日本ではなく、国境を越えて海外の銀行口座を所有することでリスクヘッジとなる。
海外の銀行口座を自分で開設することは違法ではない。
ただし、世界的にマネーロンダリングに対する規制が厳しくなっており、海外の銀行口座の開設は年々厳しくなっている。
安心安全な国や地域で、安心安全な銀行口座が開設できるうちに日本以外の場所での銀行口座を開設しておくべきだろう。
海外の保険商品・積立投資商品の活用!
海外の銀行口座以外にも海外に資産分散させる方法はある。
それは海外の保険商品や金融商品を活用することである。
日本にいながら契約できる保険商品や金融商品は存在する。
こうした商品を活用しながら海外に資産を移転させて資産分散・資産移転を図る方法もある。
海外の保険商品は利回り6~7%で運用されているものも、インフレーション・物価高騰にも対応できるようになっている。
日本国内で日本円で余裕資金を置いているとリスクが高まるばかりであるが、こうした商品を活用することで資産保全が行われ、資産価値向上が見込めるようにもなってくる。
海外の保険商品や金融商品を活用するには保険業法や金融商品取引法が絡んでくるが、正しい方法で行えば問題は生じない。
海外に資産分散して海外で資産保全をするには?
海外銀行口座
海外の銀行口座を開設したければ、自ら現地にある銀行口座の窓口に行けば良い・・・と考えるかもしれないが、そんな簡単なものではない。
マネーロンダリングに対する規制が厳しくなっているので、いきなり窓口に来た外国人に対して簡単には口座を開設させてくれない。
各国や地域、銀行によってルールがあるので、それを把握していなければ口座開設はできないのだ。
こうした事情があるので、現地のルールや状況を把握している有料会社を活用するべきだと思う。
銀行とのコネクションがある有料会社であれば、上手く口座開設まで導いてくれるだろう。
海外保険商品・海外金融商品
海外銀行口座の開設に対しては大きな法律はないのだが、海外保険商品や金融商品の場合は保険業法や金融商品取引法が立ちはだかる。
保険業法は海外の生命保険を契約する際には内閣総理大臣の許可が必要となっている。
生命保険でない貯蓄性の保険商品などであれば、この法律は回避できる。
金融商品取引法は日本に登録されていない金融商品の営業や勧誘を禁止する法律だ。
つまりは販売側を規制しているのであって、自らの意思で購入したいのであれば問題ない。
海外の保険会社や金融商品のプロバイダーは自社で直接クライアントを受け入れている訳ではなく、IFA(Independent Financial Advisor)が正規代理店となって商品概要の説明や契約手続き、アフターサポートを請け負う事になっている。
その為、海外の保険商品や金融商品を契約したいのであれば、海外にあるIFA=正規代理店に連絡を入れる必要がある。
海外のIFAと言えど、日本人スタッフが在籍していて、日本人の受け入れやアフターサポート実績が豊富なところも存在する。
そうしたIFAに連絡をして、ご自身の予算や考えなどを伝えることにより、自身に合った商品プランやスキームを案内してくれるはずだ。
IFAとクライアントの間に入って紹介者や仲介会社として活動している人がいるようだが、そうした人たちは金融商品取引法に抵触する可能性が高い。
紹介者や仲介会社を通して契約すべきではないし、個人情報を守る意味からしても、契約に直接関係ない人に個人情報を提供してはならない。
原理原則に従って、IFA=正規代理店と直接つながることが重要である。
⇒ ご質問やご相談、正規代理店の選定でお悩みの方はこちらから。
海外に資産を持つ時のその他のルール
・日本に住んでいる限り、海外で得た利益も原則として日本で課税される
・年末時点で国外財産が5,000万円を超える場合は「国外財産調書」の提出が必要
まとめ ――「守る」と「分ける」をセットで考えるべし
企業からの情報流出が止まらない今、私たちにできることとして二つ提案した。
一つ目は、流出を前提にした自衛。
多要素認証の設定や不審な連絡への警戒で、詐欺被害を防ぐこと。
もう一つは、資産の分散。
日本円・日本国内だけに頼らず、正規の方法で通貨や地域を分けること。
ただし、分散は「どこに置くか」と同じくらい「どう置くか」が重要となる。
原理原則に基づいてやり方で海外の銀行口座の開設や保険商品や金融商品を契約できれば、資産は保全されるだけでなく、資産価値が高まっていく事だろう。
⇒ ご質問やご相談等はこちらから。

コメント