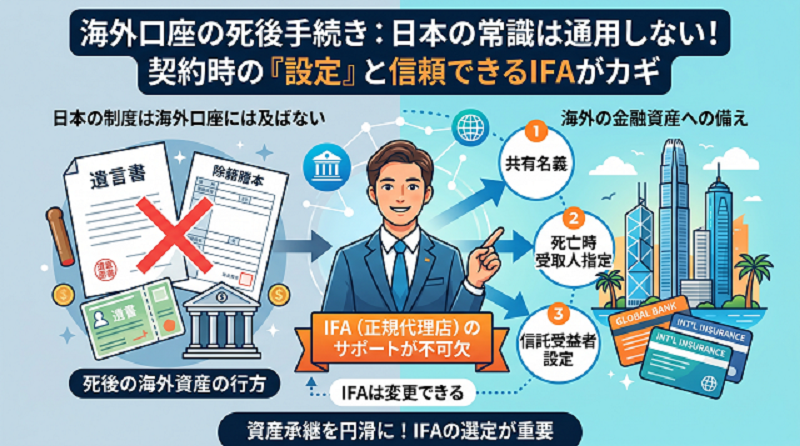
死後の海外口座での資産の行方
HSBC香港やスタンダードチャータードなどの海外銀行や、サンライフ香港(Sun Life Hong Kong)、CTF Life、RL360、インベスターズトラスト、フレンズプロビデントといった海外の保険会社に口座を開設し、資産管理や資産運用を行う日本人も少なくない。
日本国内の低金利な商品ラインナップの限界から、海外の金融機関を活用することで、より多様な運用先や税務上のメリットを求める動きが背景にあると言える。
こうした資産形成を進める一方で、「もしものとき」への備えとして、遺言書の作成、成年後見制度の利用、財産管理等委任契約、死後事務委任契約といった、日本国内で通用する制度の準備を進めている人も(多くはないと思うが)いることだろう。
しかし、ここに大きな落とし穴があったりする。
日本の制度は海外の口座には及ばない
結論から言えば、日本国内で有効な遺言や成年後見制度、成年後見制度、死後事務委任契約などは、海外で開設された銀行口座や保険契約には基本的に効力が及ばない。
これらの制度は、日本の民法や関連法規に基づいて設計されたものであり、香港やその他の国や地域の金融機関が準拠する法体系や契約約款の中では、同じように扱われるわけではないからだ。
つまり、日本で万全の相続対策・後見対策を整えていたとしても、海外の資産についてはそれとは別の手当てが必要になってくる。
この点を見落としたまま契約を進めてしまうと、いざという時に「せっかく用意した書類が海外の資産承継には使えない」という事態に陥りかねない。
重要になるのは契約時の「設定」
では、海外の金融資産についてはどう備えればよいのだろうか?
ここで重要になるのが、口座や契約そのものに組み込まれている仕組みである。
- 共有名義(Joint Ownership):口座・契約を配偶者などと共同名義にしておくことで、名義人の一方に万一のことがあった場合でも、資産がスムーズに残された名義人に引き継がれる。
- 死亡時受取人(Beneficiary)の指定:保険契約や一部の口座では、死亡時に資産を受け取る人をあらかじめ指定しておくことができる。指定さえしておけば、必要書類を準備することで受取人へ資産が渡る。
- 信託受益者(Trust Beneficiary)の設定:信託の仕組みを活用し、受益者を明確にしておくことで、資産の承継先をより柔軟かつ確実に定めることができる。
これらは、日本の遺言や成年後見制度に代わって「海外資産の承継ルート」を作る手段となる。
重要なのは、契約を結ぶタイミングでこうした設定を行っておくことだ。
契約後に変更が可能な商品も多いが、そもそも設定自体を検討していなかった、あるいは設定方法を知らなかったというケースが多いように感じる。
また、すでに契約済みの方についても、共有名義や受取人、受益者の設定が現状どうなっているかを定期的に確認することが大切である。
結婚、離婚、家族構成の変化などライフイベントに応じて、設定内容の見直しが必要になる場合も生じるはずだ。
IFA(正規代理店)のサポートが不可欠な理由
こうした海外の金融商品や保険商品の契約において、絶対に欠かせない存在がIFA(Independent Financial Advisor)、すなわち正規代理店である。
海外の保険会社や銀行の商品は、日本国内の金融商品とは仕組みも契約実務も大きく異なる。
共有名義や受取人設定といった手続き一つを取っても、正しい知識と経験を持つIFAのサポートがあるかどうかで、その後の資産承継の成否が大きく変わる。
注意したいのは、ネットワークビジネスやマルチレベルマーケティング(MLM)のような紹介の連鎖の中で契約に至ってしまうケースだ。
こうした体制下での契約は目先の契約成立が優先され、名義や受取人設定の重要性が十分に説明されないまま手続きが進んでしまうことが少なくない。
(そもそもネットワークビジネスやマルチレベルマーケティングの階層にいる紹介者は知識が希薄。)
その結果、契約者本人が設定の意味を理解しないまま契約し、後々になって「こんなはずではなかった」という大きなトラブルに発展するケースも見られるのだ。
海外の金融商品の契約は法的側面、実務的な側面のどちらから考えてもIFA=正規代理店と直接繋がるのが大鉄則となってくる。
契約後も続くIFAの役割
IFAの役割は、契約時のサポートだけにとどまらない。
実際に資産承継が発生する場面、すなわち被相続人が亡くなった際の手続きにおいても、IFAの存在が極めて重要になる。
死亡診断書や除籍謄本といった日本語の書類を、保険会社が受理できる形式・言語に翻訳し、必要な手続きに則って提出するプロセスは想像以上に煩雑だ。
書類の翻訳一つを取っても、単に言語を置き換えるだけでなく、各保険会社が求める形式や添付書類の要件を正確に満たす必要がある。
共有名義や死亡時受取人、信託受益者の設定を万全にしていたとしても、この提出プロセスでつまずいてしまえば資産の受け取りが大幅に遅れる、あるいは受理されないといった事態に陥ってしまう。
海外の金融商品、保険商品は長く契約を維持すればするほど資産価値がどんどん大きくなっていくが、それがスムーズに次世代に受け継がれなければ意味がない。
資産を守り増やしていくには、IFAのサポートが必須であるので、IFAの選定が重要となってくるのだ。
☆ご質問やご相談、IFA=正規代理店の選定でお悩みの方はこちらから。
IFAは変更できる
すでに契約しているIFAのサポート体制に不安がある、あるいは連絡が取りづらくなっているという場合でも諦める必要はない。
IFAは移管(変更)することが可能となっているからだ。
既存の証券などの契約を維持したまま、サポートしてくれるIFA=正規代理店を切り替えることができるケースが多くある。
現在のIFAとの関係に不安を感じている方は、まずは移管の可否や手続きについて確認してみることをお勧めしたい。
まとめ
- 日本の遺言・成年後見制度・財産管理等委任契約・死後事務委任契約は、海外の口座や保険契約には基本的に及ばない
- 共有名義、死亡時受取人、信託受益者の設定が海外資産承継の実務上のカギとなる
- 設定は契約時が最も重要だが、契約後の定期的な確認も欠かせない
- 正規代理店であるIFAの直接サポートなしに契約を進めるとリスクが大きい
- 相続発生時の書類翻訳や提出という実務面でも、IFAのサポートは不可欠
- IFAは移管可能であり、現状のサポート体制に不安があれば見直すべし
海外の金融商品や保険商品を活用した資産形成・資産承継を考える際は、商品選び以上に「誰のサポートを受けて契約するか」が重要となる。
信頼できるIFAを選定しておくことが、将来に亘る資産承継を円滑に進める最大のポイントとなってくるのだ。
☆ご質問やご相談、IFA=正規代理店の選定でお悩みの方はこちらから。

コメント