
日本国内の生命保険会社では、タトゥー(TATTOO)・刺青・入れ墨・などが入っている方と契約を受け入れない会社が多いらしい。
一方、海外の生命保険会社では、刺青・入れ墨・タトゥー(TATTOO)は不問である事が多い。
日本国内の生命保険会社がタトゥー(TATTOO)・刺青・入れ墨が入っている人を加入させない理由とは?
日本の保険会社はなぜタトゥー(TATTOO)・刺青・入れ墨が入っている人の契約を拒むのだろうか?
前提として、日本の保険会社で契約する際、公平性の原則に基づいて審査がされる事がポイントとなる。
日本の保険は運用性と言うより、相互扶助の精神に基づいて運営している部分が大きい。
相互扶助の精神に基づかない人はお断りとなるようだ。
保険商品の契約の審査で、健康状態や職業がチェックされる。
健康状態の面で、タトゥー(TATTOO)・刺青・入れ墨がある人は、肝炎になるリスクが高いと判断されてしまう事が多いそうだ。
針が使い回される事により、こうした病気のリスクが高まるそうだが、実際に針は使い回しされているのだろうか?
職業に関しては、日本社会の場合はタトゥー(TATTOO)・刺青・入れ墨が入っている場合、反社会勢力と思われてしまうケースが多い。
最近では若者がオシャレにTATOOを入れている人が増えているようだが、それでも日本社会ではまだまだそぐわないのだろう。
銭湯などの公共施設などでもタトゥー(TATTOO)・刺青・入れ墨が入っているとお断りされることがあるので、これが日本社会と言ってしまえばそれまでかもしれない。
こうした理由で、日本の保険会社はタトゥー(TATTOO)・刺青・入れ墨が入っている人を敬遠する傾向にある。
一方、香港など海外オフショア籍の保険会社の場合は、生命保険の契約でタトゥー(TATTOO)・刺青・入れ墨があるからと言って特に拒否される事はない。
拒否事項に薬物に関する規定があるのは聞いた事があるが、タトゥー(TATTOO)・刺青・入れ墨に関しては問題ないようだ。
海外は日本と比較してタトゥー(TATTOO)の文化は一般的なので、タトゥー(TATTOO)だけでコンプライアンスの判断はしないのだと思う。
もちろん、タトゥー(TATTOO)・刺青・入れ墨の有無に関わらず、海外の金融機関も反社会的勢力の受け入れはしない。
海外ではタトゥー(TATTOO)・刺青・入れ墨が入っている事で反社会的政略と見なされる訳ではないのだ。
健康面に関しても、これまでに多くのタトゥー(TATTOO)がある契約者を受け入れてきて、問題になった事例はほとんどないが為に、今でも特に気にしていないのだと思う。
タトゥー(TATTOO)により死亡率が上がったりするのであれば受け入れを拒むようになるはずであるが、普通に受け入れているというのは、それほど問題が無いという事だろう。
日本の保険会社は利回りが良くなく、キツキツの状態で運営しているので、審査がこれでもかというほどに慎重になっているのだろうと予想できる。
少しでも問題がありそうな人は避けたいのだと思う。
そもそも、日本の生命保険の利回りは良くはなく、タトゥー(TATTOO)・刺青・入れ墨があろうがなかろうが、「こちらから願い下げ!」で良いはずだ。

☆ご質問やご相談等はこちらから。
タトゥー(TATTOO)・刺青・入れ墨だけでなく、ガン寛解患者なども海外の保険会社は日本の保険会社と比較して加入しやすい傾向にある!
タトゥー(TATTOO)・刺青・入れ墨の話をしてきたが、実は海外の保険会社は日本の保険会社と比較して寛容な部分が多い。
例えば、ガンに対する考え方も大きく違う。
現在、ガン患者であれば、さすがに海外の保険会社も受け入れを拒むことだろう。
ところが、ガンが寛解していたらどうだろうか?
日本の保険会社の場合、例え寛解していても加入を断れると思う。
再発の可能性があるからだろうが、リスクがあると見なされて加入できないことが多い。
だが、海外の保険会社の場合は寛解していれば契約を受け入れてもらえることが少なくない。
これは大きな違いだと思う。
契約時だけでなく契約後の対応でも異なることがある。
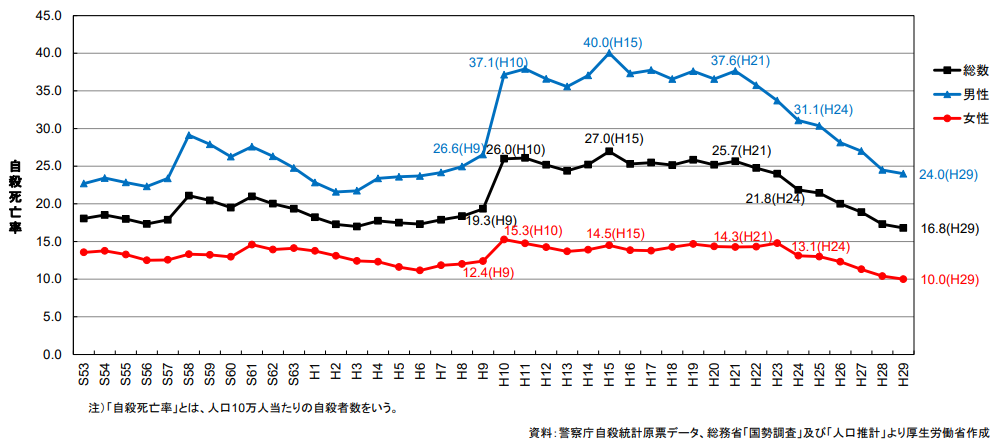
自殺に対する考え方が大きく異なるのだ。
日本の保険会社の場合、自殺に関しては保険料を払わないことがあるようだ。
払うとしても3年の免責期間が設けられたりする。
日本人が最も多く加入していると言われているサンライフ香港社の場合、自殺の免責期間は1年である。
契約してから1年が経過すれば自殺であっても保険金が下りるのだ。
もちろん、だからと言って自殺前提で生命保険に加入すべきではない。
尤も、自殺自体をすべきではない。
海外の生命保険は日本の生命保険と比較にならないほど素晴らしいと言われているが、それは運用力の差だけではなく、こうした対応力の差も大きく異なるからだ。
☆ご質問やご相談等はこちらから。
海外の保険会社が対応の間口が広いのは運用力があるからでは?
日本の保険会社はとても審査が厳しい。
簡単に契約されて、早い段階で亡くなってしまったら保険会社の運営が成り立たなくなってしまうからだろう。
裏腹な事ではあるが、日本の保険会社の場合は早く亡くならないと損をする設計になっている。
契約期間が長ければ長くなるほど、支払った保険料に対して受け取れる保険金や返戻金の価値が無くなっていく。
だからこそ、日本の保険会社の場合は受け入れを厳しくせざるを得ないのだ。
海外の場合は運用力が異なるので、間口を広くできるのかなと思う。
海外の生命保険は日本の生命保険と異なり、契約期間が長くなればなるほど死亡保険金額も解約返戻金も大きくなっていく。
運用力が異なるので、早く亡くなってしまって短期間の契約だったとしても保険会社が利益を取れる構造になっているのだろう。
保険会社としても契約者としても、どちらから見てもありがたい設計になっているのだ。
☆ご質問やご相談等はこちらから。
海外の生命保険に加入できるかどうかは正規代理店に確認してみるべし!
日本の生命保険はそもそも加入に値するだけの運用力や商品設計となっていない。
海外の生命保険に加入したいけれど、自分の状況から契約できるかどうか不安と感じる人もいることだろう。
そうした人は正規代理店に直接聞いてみるしかない。
海外の保険会社は自社で直接クライアントを受け入れてはおらず、正規代理店が窓口になって商品概要の説明や契約手続き、アフターサポートを行う事になる。
なので、自分が加入できるかどうかは正規代理店に聞いてみるしかない。
告知だけで済むこともあれば、健康診断などを求められることもあるだろう。
また、契約可否だけでなく、正規代理店にシミュレーションをしてみてもらえばよいと思う。
そうすることにより、日本と海外の保険会社の実力差が分かるはずだ。
健康でいる事が一番だが、もしもの時の事を考えて生命保険に加入したければ、家族のことを思って利回りの良い商品を契約しておくべきである。
☆ご質問やご相談、正規代理店の選定でお悩みの方はこちらから。


コメント