生命保険

オフショア

相続税対策で海外保険契約 租税回避地を介し高利商品のニュースを分析!実はオフショア保険会社がそうしたスキームにしているだけの話!

「相続税対策で海外保険契約 租税回避地を介し高利商品」というニュースが出ていた。そのコンテンツを見るととても興味深い。長いコンテンツでもないので一つ一つの文章を分解して解説してみたい。日本人・日本政府と国内・海外の保険会社の関係性が見えてくる。
オフショア
契約者貸付制度で生命保険の証券を担保に非課税で資金を引き出す!海外香港オフショアでは死亡保障額が高くなっていくのでメリット大!

保険証券を担保に融資を受け、お金を借り入れる事ができる契約者貸付制度と言うのものがある。日本の生命保険の場合は証券価値が上がっていかないのであまりメリットがないが、証券価値が向上していく海外保険の場合はそのメリットはとても大きい。
オフショア

CTF Life社の生命保険On Your Mindは死亡保障額を担保に現金引き出し可能!融資=借入金で非課税で年金が受け取れるオフショア投資プラン

海外オフショアでの投資に関して税金を払う必要がないと考えている人がいるが、日本に居住している以上、利益分は課税対象となる。だが、CTF Life社の生命保険On Your Mindで行える保険証券(死亡保障額)を担保に融資を受けて借入金で現金を引き出す方法の場合は非課税である。
生命保険

サンライフ香港の生命保険VITALは早く亡くなると多くの死亡保障額を受け取れ将来的に保険証券を担保に融資可能だが香港ID無いと設定不可

サンライフ香港(Sun Life HK)からVitalという生命保険が上市された。早く亡くなると死亡保障額の利回りが良く、将来的に保険証券(死亡保障額)を担保に融資可能な商品。日本居住の日本人の契約も受け付けているが、残念ながら香港IDがないと融資の設定はできない。
生命保険

富裕層の余裕資金の資産保全/キャピタルフライト方法はサンライフ香港一括&RL360°海外積立投資の組み合わせが多いように感じる!

富裕層や資産家の方々は日本国内に資産を貯め込まず、国境を越えた資産保全をして資産価値向上をしている。その際に、先ずは一括で支払える保険商品を契約して余裕資金を資産移転させ、その後に積立投資商品を活用して毎月の余剰金も海外に移している傾向にある。
生命保険

資産承継・相続対策の生命保険で1億円以上の死亡保障額が必要な時に支払い保険料/掛け金を安く抑えられる費用対効果の良い商品はある?

資産承継・相続対策で1億円以上の死亡保障額が付いた生命保険の契約を考えているものの、日本国内には納得できる商品がないと嘆いている人が多い。海外に目を向けると、条件により健康診断不要で、費用対効果の良い終身型生命保険が存在するのである。
生命保険

パシフィックライフのユニバーサルライフとサンライフ香港のホールライフ(GenerationsⅡ)生命保険比較、相続対策で契約するならどっち?

サンライフ香港から終身型生命保険ジェネレーション2が2021年に上市されている。富裕層向け相続対策商品と言えるが、相続対策商品としては米国パシフィックライフ社のプランも有名だ。どちらの商品を契約するのが良いのかを比較しながら考察してまとめてみた。
生命保険

サンライフ香港(Sun Life hong Kong)GenerationsⅡ(ジェネレーションズ2)の分析・評価!終身型生命保険商品で相続対策向け金融商品!

サンライフ香港(Sun Life Hong Kong)から2021年に上市された終身型生命保険ジェネレーション2(generationⅡ)を分析・評価してみた。死亡保障額に対して支払い保険額が安価であり、相続対策商品として活用価値が高い。条件により健康診断・香港渡航も不要である。
生命保険

日本の生保レディ増加中!?ただでさえ利回りが悪い国内生命保険会社はコスト増で良い商品を組成するのが更に困難な状況になるはずだ!

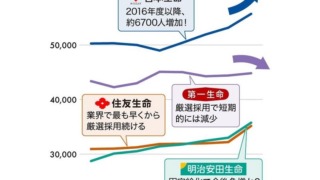
日本には生保全体で20万以上の生保レディがいて、大手保険会社では右肩上がりで増加しているようだ。テレビCM含めてコストがかかる一方で、超低金利の日本国債を半強制的に購入させられているなど、利回りが良い商品を組成できる環境とは言えない。
オフショア

保険を半額以下でお得に加入する方法とは?将来的な死亡保障額や解約返戻金(貯蓄性)を比較すると、契約商品によってお得に加入できる!

保険を半額以下でお得に契約できる方法はあるのだろうか?同じ保険会社の同じ商品を同じ被保険者で安く契約出来る事はできないが、保険会社を変えてみる事で比較はできる。だが、日本国内の保険会社を比較しても良い商品は見つからず、団栗の背比べである。