生命保険

生命保険

日本の生保レディ増加中!?ただでさえ利回りが悪い国内生命保険会社はコスト増で良い商品を組成するのが更に困難な状況になるはずだ!

日本には生保全体で20万以上の生保レディがいて、大手保険会社では右肩上がりで増加しているようだ。テレビCM含めてコストがかかる一方で、超低金利の日本国債を半強制的に購入させられているなど、利回りが良い商品を組成できる環境とは言えない。
オフショア

保険を半額以下でお得に加入する方法とは?将来的な死亡保障額や解約返戻金(貯蓄性)を比較すると、契約商品によってお得に加入できる!

保険を半額以下でお得に契約できる方法はあるのだろうか?同じ保険会社の同じ商品を同じ被保険者で安く契約出来る事はできないが、保険会社を変えてみる事で比較はできる。だが、日本国内の保険会社を比較しても良い商品は見つからず、団栗の背比べである。
生命保険

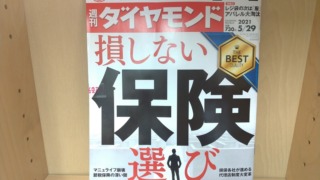
損しない保険選び、お得な生保ランキング!?国内生命保険は医療保険・がん保険が中心で純粋な生命保険商品には魅力なし!?

週刊ダイヤモンドで「損しない保険選び、お得な生保ランキング」の特集がされていたので購入してチェックしてみた。生保ランキングと言いつつ、そのほとんどは医療保険等になっていて、日本の生保会社は本質的な生命保険で勝負できないのだなと改めて感じた。
オフショア

逓増定期保険=法人向け節税保険!?海外の生命保険には支払保険金・死亡保障額・解約返戻金のバランスが取れた金融商品がある!

日本の保険会社は逓増定期保険(法人向け節税保険)の組成で国税といたちごっこを繰り返している。一方、海外の生命保険は支払保険料と解約返戻金、死亡保障額のバランスが良いので、節税保険としてだけでなく役員退職金やもしもの時に会社にお金を遺せるなど活用範囲が広い。
生命保険

国際結婚していて保険の受取人を海外に住む外国人の配偶者や子供にすることはできる?国内生保は条件厳しく困難だがオフショアでは可能!

国際結婚していて生命保険の受取人を外国人の配偶者や子供にしたいと考えている人もいると思う。日本の生命保険はその為の条件が多い一方で、海外オフショアの場合はハードルが低い。そもそも利回りが違うので、国内生保を選ぶべきではないのだが...
オフショア

サンライフの信頼性を社歴や格付け機関からの評価、自己資本比率(LICAT基準)から考えてみると心配不要!正規代理店IFAの選定は確実に!

サンライフ香港社とその母体であるサンライフファイナンシャルの信頼性を社歴、客観的な格付け、カナダの自己資本比率の判断基準となるLICATでまとめてみた。どの数字を見ても信頼性が高く、評価できる保険会社である事が分かる。
オフショア

保険で貯蓄するのは無駄でしてはいけないことなのか?日本国内と海外オフショアでは金融格差があり事情が異なる!

保険で貯蓄するのは無駄でしてはいけない事だと説明する保険営業マンやFPがいたりする。日本国内の保険商品を見ていれば確かにそう思うが、そもそも保険単独で考えても契約に値する利回りや商品設計になっていない。一方、海外では貯蓄と保険が両立できる商品が存在する。
生命保険

2021年最新版 海外オフショア貯蓄型生命保険の日本居住日本人受け入れ状況まとめ!サンライフ香港一択でいつまで契約可能か分からない!

年々、日本居住の日本人が契約できるオフショア金融商品は減っている。日本居住の日本人が契約できる海外の貯蓄型生命保険について調べてみたら、サンライフ香港一社だけとなっていた。興味のある人はサポート実績が豊富な正規代理店を選定して行動を急ぐべし!
オフショア

サンライフ香港の生命保険ライフブリリアンスの利回りは?LIFE Brillianceの確定保証、+非確定保証でシミュレーションから算出してみた!

Sun Life(サンライフ)香港の貯蓄型生命保険LIFE Brilliance(ライフブリリアンス)の利回りが気になる方が多いようなので、一例として算出をしてみた。年々利回りが大きくなっていくので、興味がある方は早め早めに契約した方が良い商品と言える。
生命保険

MDRTに騙されるな!売り上げが多くても営業活動でお金や時間が残らない保険営業マンも多く、アフターサポートにしわ寄せがくるはずだ!

生命保険の営業マンと話をしていると、名詞にMDRTと書かれていたり、MDRTのバッチを付けている人に出くわす事がある。水戸黄門の紋所のように感じてひれ伏してしまう人もいるようだが、保険業界に精通している人の話を聞いているとそうでもないようだ...