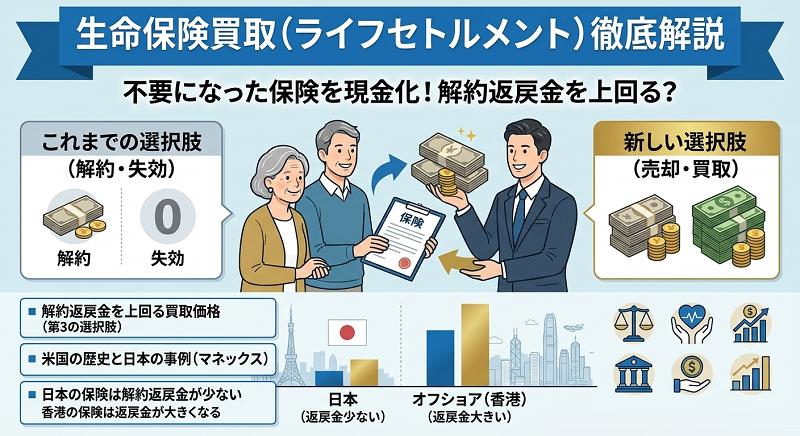
ライフセトルメントとは?
ライフセトルメント(Life Settlement)とは、保険契約者が持っている生命保険の権利を、第三者(買取業者や投資家)に売却して現金化する仕組みのことである。
日本では「生命保険の買取」と呼ばれているようだ。
通常、保険が不要になったときの選択肢は「解約して解約返戻金を受け取る」か「失効させる」かの二択となる。
ライフセトルメントはそこに「第三者に売る」という第三の選択肢が加ったようなもので、解約返戻金を上回る金額での売却が一般的な考え方になるだろう。
売却後の保険料は買い手が支払い、被保険者が亡くなった際の死亡保険金は買い手が受け取れる。
ライフセトルメント誕生の背景
法的な根拠は、1911年の米国連邦最高裁判決(Grigsby v. Russell事件)にある。
この判決は、生命保険契約を所有者が自由に譲渡できる財産として認められた。
市場が広がったのは1980年代の事。
エイズ患者など余命が限られた人が、医療費のために保険を売却する「ヴァイアティカル・セトルメント」が先に普及した。
その後、医療の進歩で余命が延びたことや不正の横行を受け、買い手の関心は余命の長い高齢者の保険へと移行する。
名称も、現在は「ライフセトルメント」が一般的となっている。
ライフセトルメントの取引の流れと価格の決まり方
一般的な流れは次のとおり。
- 売却を希望する保険契約者が、ブローカーなどを通じて査定を依頼する
- 被保険者の病歴や年齢をもとに、専門機関が余命を算定する
- 余命、保険金額、今後の保険料負担などから買取価格が提示される
- 合意すれば契約が譲渡され、売却代金が支払われる
価格は「将来受け取る保険金の見込み額から、保険料の負担と運用利回りを差し引いた現在価値」で決まる。
つまり、余命が短いと判断されるほど高くなり、長いほど安くなります。
主な売り手は65歳以上の比較的資産のある層で、「保険料の負担が重い」「保障内容が今の生活に合わない」「まとまった資金が必要になった」といった理由が多いとされる。
ライフセトルメントの注意すべきリスク
買取価格は解約返戻金よりは高くても、受け取れたはずの保険金よりは大きく下回る。
仲介手数料も差し引かれるため、手取りが想定を下回ることもある。
また、公的給付・福祉サービスの受給資格への影響が生じる可能性がある。
さらには、投資家に保険を買わせる目的で第三者が資金を出して保険を契約させる「STOLI」と呼ばれる問題も指摘されてきた。
こうした問題を背景に米国では州ごとに規制が整備されており、買取会社の数も市場の成熟とともに絞られてきたようだ。
投資家側にも、被保険者が予想以上に長生きすると保険料の負担が続き利回りが下がるという「長寿リスク」があったりする。
ライフセトルメント、日本ではどうなのか
かつての日本では、ライフセトルメントはほとんど知られていなかった。
2005年には患者が契約者名義の変更を求めて保険会社を提訴し、敗訴した事例もある。
その後、2010年に保険法が施行され、保険契約をめぐるルールが整備されたことで、日本版の生命保険買取が可能になったようだ。
近年は、国内でも事業化の動きが広がっています。
代表例が、マネックスグループの100%子会社であるマネックスライフセトルメント株式会社(2024年設立)と言える。
同社は2025年4月に法人契約の保険の買取(第1号案件)を公表し、2026年5月には個人契約の保険の買取(第2号案件)を完了したと発表した。
第2号案件は、解約返戻金が0円の無解約返戻金型定期保険(保険金額200万円)を130万円で買い取ったもので、上場企業グループによる個人契約の保険買取としては国内初と説明されている。
買取後の保険料は同社が負担するようだ。
同社はこのサービスを、死亡保険金・解約返戻金に続く「第3の選択肢」と位置づけ、主にがん患者などを想定している。
売却により家族への保障が失われる点や、継続した場合より受取額が少なくなるケースがある点は、同社の発表でも注意点として示されている。
とは言え、日本での認知度はまだ低く、市場規模や制度面の整備は米国と大きな差があります。
日本の保険を見ると、次のような従来の手段もあったりする。
- リビング・ニーズ特約:余命6か月以内と診断された場合に、死亡保険金の一部を生前に受け取れる
- 契約者貸付:解約返戻金を担保に、保険会社から資金を借りる
- 払済保険・延長保険への変更:保険料の支払いを止め、保障を残す
日本の保険はそもそもの解約返戻金が低いことに問題があると感じる。
解約返戻金が低いので、選択できるアクションが限られる。
オフショア金融センターである香港ではどうか?
米国や日本でのライフセトルメントの状況について書き綴ってみた。
では、オフショア金融センターである香港ではどうなのだろうか?
香港ではライフセトルメントは一般的に行われていないようだ。
これはライフセトルメントに対する整備の問題よりも、香港の保険の場合はライフセトルメントを活用せずとも解約返戻金が大きくなっていくので、ライフセトルメントを活用する必要がないことが要因ではないかと感じる。
日本の生命保険は支払った保険料に対して解約返戻金がとても少ない。
支払った保険料を解約返戻金が越えるのが満期間近のプランが多いように感じる。
死亡保険金額も契約当初からほぼ変わらないのが日本の生命保険であり、貯蓄型生命保険と言えど名ばかりな商品が多い。
一方の香港では、解約返戻金も死亡保険金も保険会社の運用によって年々上昇していく。
解約せずとも、証券を維持したまま返戻金を一部受け取れる仕組みもある。

また、自らの保険証券の死亡保険金を担保に、年金のようにお金を受け取れるシステムが組み込まれた保険商品もあったりする。
こうした商品を活用すると、現役時代は家族のもしもの時の為に、引退後は自分自身の為にとツープラトンで考える。
こうした保険商品こそが真の意味での貯蓄型生命保険と言えるだろう。

⇒ ご質問やご相談等はこちらから。
まとめ
ライフセトルメントは、不要になった保険を「資産」として現金化できる米国発の仕組みである。
既に日本の生命保険に加入している人は新たな出口戦略の一つとして興味を持つのかもしれない。
一方で、価格の不透明さや不正のリスクがあるため、売却にあたってはためらう人も多いことだろう。
今後、生命保険に加入する人の場合はどうだろうか?
将来のライフセトルメントを意識してどの保険を入るべきかと検討する人はいないと思う。
だが、出口戦略ももちろん重要である。
日本の生命保険の場合は、そもそもの解約返戻金や死亡保険金が低いことが問題となるので、そうではない利回りの良い海外の保険商品を検討すると、ライフセトルメントに頼らない将来ビジョンが見えてくるのではないだろうか?
⇒ ご質問やご相談等はこちらから。

コメント