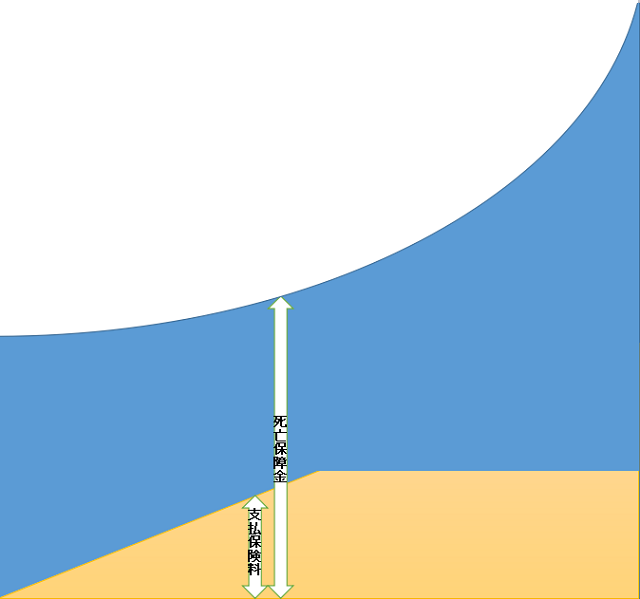
「預金は三角、保険は四角」
日本の保険営業マンが良く使う言葉らしい。
でも、じっくり考えてみたら、この営業トークで契約には至らないはずだ。
保険は四角は日本の常識であって、世界の非常識!海外・香港の生命保険は四角にはならない!
「預金は三角、保険は四角」とはどういう意味なのだろうか?
図で説明していこう。
先ずは「預金は三角」から。
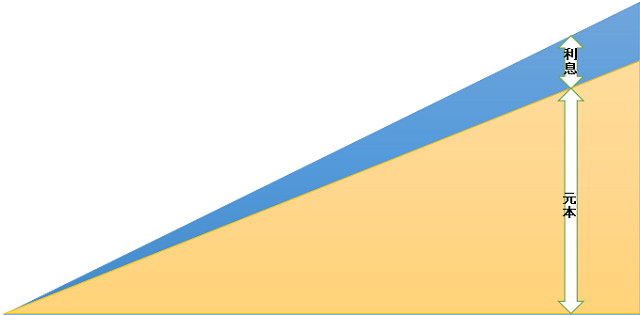
元本が増えているので、積立預金、定期預金のイメージ図である。
万一の際や解約時には元本と利息分が受け取れる。
利息分は直線的に増えているが、それは金利が低すぎて複利の効果がほとんど無いという事を指す。
日本だけでなく、今は海外でも銀行金利はそれほど高くはないので、海外の預金でもほぼ同じようなイメージ図となってくる。
「保険は四角」はどうだろうか?
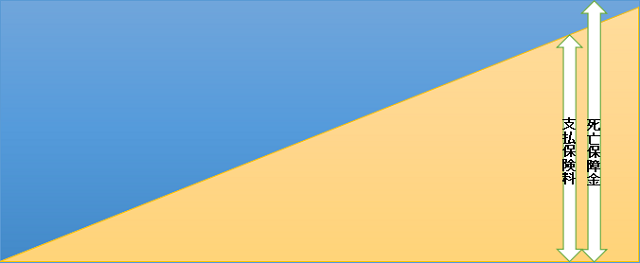
保険は万一の際、支払った保険金額に関らず一定の死亡保障が支払われるので、預金よりも良いというイメージ図で使われている。
しかし、この図を見れば分かる通り、そして営業マンのセールストークでも分かるように、早く死ななければ意味がない。
長生きすると徐々に利回りが悪くなっていくシステムになっている。
また、死亡保障額が一定の為、インフレ(物価高)が起こってお金の価値が下がってしまったら、実質的に損をしてしまう。
「保険は四角」だからと言って、特に大きなメリットはない。
唯一、早く死ねば得をするのだが、早く死にそうな人はそもそも生命保険会社は契約をしてくれない。
日本の保険は四角と言えど、だからと言って契約に値する訳ではない。
香港などの海外の生命保険はどうかと言えば、四角にはなっていない。
海外の生命保険は、保険会社の運用によって死亡保障額が年々増加していくシステムになっている。
長生きにも対応した商品設計になっている。
もちろん、万一直ぐに亡くなってしまっても遺族に資産を遺すことができる。
これは解約返戻金でも同じことが言える。
解約返戻金も保険会社の運用によって年々増額していくので貯蓄性もあり、インフレにも対処できるようになっている。
一部引き出しの機能を使って年金としても活用できる。
長寿対応型商品と言えるのだ。
支払い期間を見ても日本の商品とは異なる。
日本のように満期まで支払う事はなく、一括払い、5年、10年、20年と支払期間が短くなっている事が多い。
契約から10~15年で解約返戻金が支払保険料を超えてプラスになり、損益分岐点を迎えるのが早いのも特徴だ。
日本の保険営業マンが「預金は三角、保険は四角」と言うセールストークで近づいてきても、それは一部の日本人が常識に感じてしまうだけであり、世界から見れば非常識である。
長生きして損をしてしまうような日本の生命保険を契約すべきではない。
似たような営業トークで「貯蓄と保険は別のもの」という言葉がある。
貯蓄商品と保険商品は両立できないから別々で契約しましょうと迫ってくるのだが、それも日本の保険商品だからこそである。
そもそも、どちらか単品で見ても納得するような商品は存在しないのが現状だ。
一方、先ほども説明したように海外の保険商品であれば貯蓄と保障が両立できる。
日本では名ばかりの貯蓄型生命保険が、海外にでは真の意味を持っている。
日本の保険会社が勝っているのは、そうした商品でも販売させることができるだけの営業力だけかもしれない。
世界的に金利が高くなり、日本の金利も上昇している。
それでも、利回りに期待できる金融商品や保険商品が存在しない。
日本の保険会社の営業トークに流されないように、商品を見極める力を持たなければならないはずだ。
☆ご質問やご相談等はこちらから。
サンライフ香港の貯蓄型生命保険Life Brilliance!
海外・香港の生命保険は日本のものとは違うと話をしてきたが、実際にはどのようになっているのだろうか?
以下リンクにいくつかのシミュレーション例を出しているので、興味がある方は参考にしてもらいたい。

日本の生命保険とは違い、契約後に死亡保険金(死亡保障額)が増加していくのが先ずは大きな特徴だ。
日本の生命保険の場合、契約時に設定した死亡保障額はほぼ変わらない。
この仕組みを持って保険は四角と言っているのだろうが、そこにどのようなアピールポイントがあるのかが私には分からない。
死亡保障額が契約時と変わらないのであれば、インフレーションに太刀打ちできない。
長く契約をすればするほど損をしてしまう商品設計と言えるのだ。
海外の生命保険の場合は死亡保険金額が増加していくので、長生きリスクにも耐えられる。
こうした仕組みは貯蓄性についても同様である。
海外の生命保険の解約返戻金を見ると、契約してから10年強で支払った保険料を解約返戻金が越える損益分岐点を超える。
その後は右肩上がりで解約返戻金が大きくなっていくので、資産価値が大きくなっていくのだ。
日本の生命保険の場合は損益分岐点を迎えるのが満期付近であることが多く、資産価値は増えていかない。
資産価値が増えないどころか、インフレーションとなれば実質的な資産価値は減少してしまう。
日本の生命保険はインフレリスクに対応できないのだが、海外の生命保険の場合はインフレリスクにも打ち勝てるだけの運用力があるのだ。
日本と海外にはこうした保険格差・金融格差があることを知っておかなければならない。
知っているかどうかは情報格差と言えるが、こうした格差を活用できれば人生を謳歌できるはずだ。
☆ご質問やご相談等はこちらから。
海外生命保険のシミュレーションや契約手続き、アフターサポートはIFAと呼ばれる正規代理店が請け負う!
先ほどの参考リンクをクリックしてもらうと、シミュレーション例がいくつか載っていたのに気づいたと思う。
生命保険は年齢や性別、喫煙状況などにより保険金に対する保険料が異なってくる。
若ければ若いほど、男性よりも女性が、喫煙者よりも禁煙者の方がお得に生命保険を契約できる。
なので、実際には個々の状況に応じてシミュレーションは異なってくる。
海外の生命保険に興味を持ち、自分自身の状況に合わせてシミュレーションをしてもらいたいと感じたのであれば、海外にあるIFA(Independent Financial Advisor)と呼ばれる正規代理店に直接問い合わせてもらえればと思う。
海外の保険会社は自社で直接クライアントを受け入れてはおらず、IFAが正規代理店となって商品概要の説明やシミュレーション、契約手続きやアフターサポートを担当することになっている。
海外の保険会社のIFA=正規代理店なので、日本ではなく海外にあるIFA=正規代理店に連絡を入れる必要がある。
海外のIFA=正規代理店と聞くと躊躇してしまう人もいるかもしれないが、日本人スタッフが在籍しているIFAもある。
日本人スタッフが在籍していて、日本人の受け入れやアフターサポートの実績が豊富がところを選定しておけば良い。
長期契約となる生命保険の場合、特にアフターサポートが重要となる。
クライアントとしっかり向き合って対応してくれるIFAを選定すれば、契約後も安心できるはずだ。
☆ご質問やご相談、IFA=正規代理店の選定でお悩みの歳はこちらから。

コメント